1. 국내 증시 동향 (18:00 기준)
- 코스피 종합: ▼ 3.73% 하락
- 코스닥 종합: ▼ 3.33% 하락
- 원/달러 환율: 1,327.0원 (▼ 0.44% 하락)
한 줄 평: 어제의 반등 상승분을 대부분 반납하며 코스피와 코스닥 모두 3%대 가파른 하락세를 기록했습니다. 환율은 소폭 하락하며 안정세를 보이는 듯했으나, 국내 증시의 수급 공백을 메우기엔 역부족이었습니다.
2. 주요 수급 현황 (외인·기관 동반 매도)
- 코스피 수급:
- 외국인: ▼ 7,900억 원 순매도
- 기 관: ▼ 1조 2,000억 원 대규모 순매도
- 코스닥 수급:
- 외국인: ▼ 2,830억 원 순매도
- 기 관: ▼ 1,100억 원 순매도
- 지수 선물 (코스피):
- 외국인: ▼ 3,500억 원 순매도
- 기 관: ▲ 2,000억 원 순매수
수급 분석: 기관이 코스피에서만 1.2조 원이 넘는 물량을 던졌고, 외국인 역시 현·선물 양 시장에서 모두 순매도를 기록하며 지수 하락을 부추겼습니다. 어제 나타났던 프로그램 비차익 매수세의 하방 경직성이 하루 만에 약화되면서 수급 불균형이 재차 심화된 모습입니다.
3. 해외 지수 및 주요 원자재 동향
- 미국 지수 선물 (혼조세)
- 미니 S&P 500: ▲ 0.06% (보합권)
- 미니 나스닥 100: ▼ 0.23% (기술주 약세)
- 금리 동향
- 미국 10년물 국채 금리: 현재 ▼ 0.12% 하락 중
- (참고: 어제 장중 하락세를 보이다 밤사이 ▲ 0.94% 강하게 상승 반전하며 마감한 바 있어, 미 증시와 국채 시장의 변동성이 매우 높은 상태입니다.)
- 주요 원자재 (💡 크루드 오일 급등 포착)
- 크루드 오일 (원유): ▲ 1.69% 급등 중 (선물 지수 강세)
- 금 선물: ▼ 0.58% 하락
- 구리 선물: ▲ 0.19% 상승
- 은 선물: ▲ 0.19% 상승
원자재 인사이트: 현재 가장 유의해서 봐야 할 지표는 **유가(크루드 오일)**입니다. 오후 6시 기준 1.69% 급등세를 보이고 있는데, 이는 지정학적 리스크(중동 불안)가 여전히 전 세계 에너지 시장을 강하게 자극하고 있음을 보여줍니다. 유가의 재상승은 인플레이션 우려를 자극해 금리 하락을 방해하는 악재로 작용할 수 있습니다.
- 코스피 비차익 거래: ▼ 약 7,700억 원 순매도
- 코스닥 비차익 거래: ▼ 약 3,000억 원 순매도
- 코스피 지수 (현재 5,552pt 부근):
- 지난 7월 말 1차 저점이 약 5,500pt였고, 당시 꼬리를 달고 강하게 말아 올렸던 투매 저점은 5,262pt였습니다.
- 현재 5,552pt선에 위치해 있어 여전히 전 저점을 다지고는 있으나, 수급 부재 시 추가 하방으로 열려있는 위험한 위치입니다.
- 코스닥 지수 (현재 781.97pt):
- 코스닥 역시 지난 7월 폭락 당시의 저점인 630.99pt를 향해 다시 하향 열려있는 모습입니다.
- 지지선까지의 거리가 얼마 남지 않아 투심이 매우 위축되어 있습니다.
4. 증시잔고
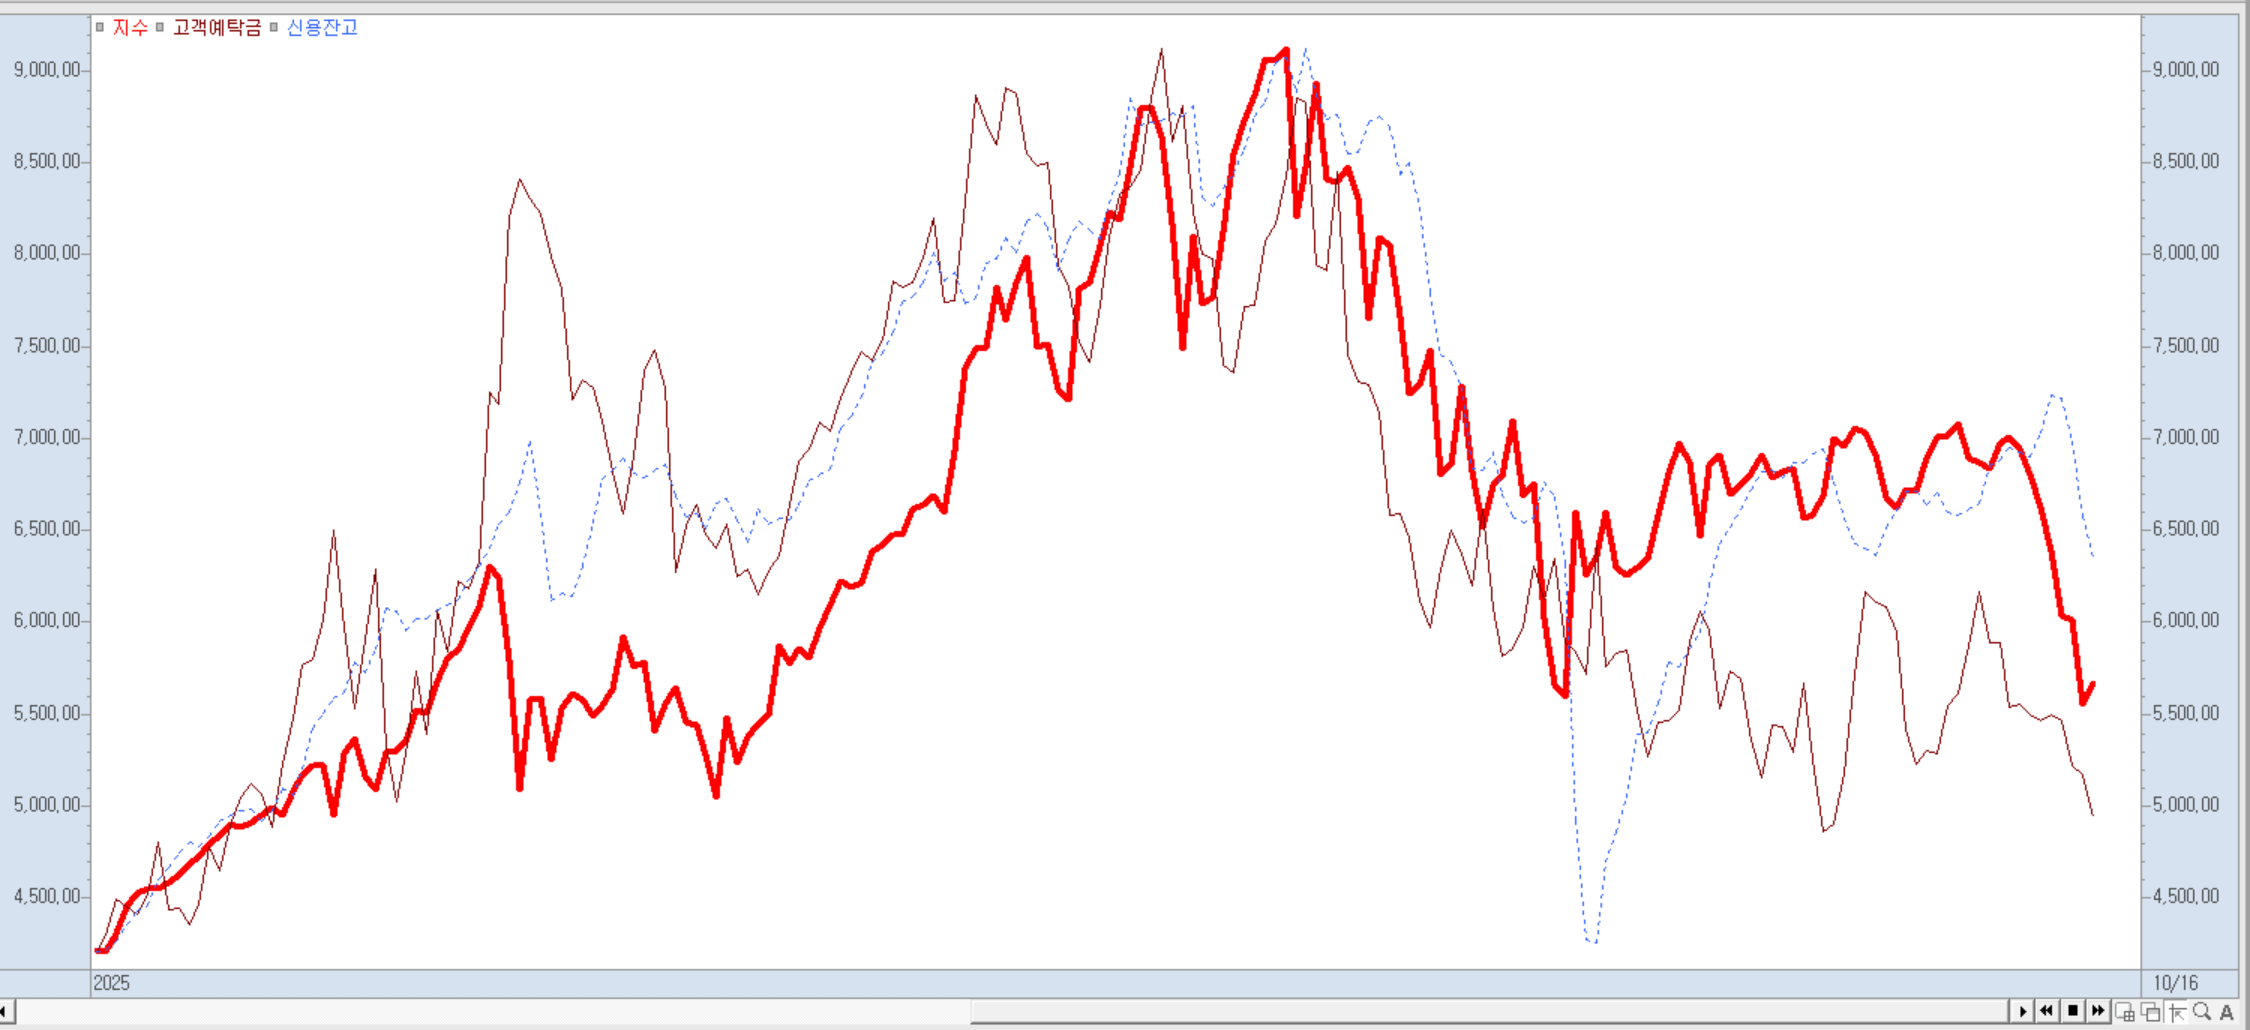
그동안 지수 하락에도 불구하고 줄어들지 않아 최대 뇌관으로 지목되었던 신용융자 잔고가 드디어 증시 하락과 함께 서서히 꺾여 내려가기 시작했습니다.
5. 종목분석
1. 한화솔루션 (급락에 따른 대응 전략)
- 현재 상황: 오늘 ▼ -10% 급락을 맞으며 계좌 평가 손익이 -2% 손실 전환 (현재가 30,000원 대 형성).
- 매매 복기: 어제 37,000원 전고점 진입을 노리고 익절 타이밍을 지켜보았으나, 오늘 시장 전체의 폭락과 함께 태양광 섹터 매물이 출회되며 급격한 조정을 받았습니다.
- 향후 대응: 당초 설정했던 강력한 유상증자 단가 레이어(27,000원~28,000원 선)의 하방 경직성을 믿고, 뇌동매매보다는 기관 수급 재유입 여부를 확인하며 냉정하게 컷팅 또는 보유를 결정할 예정입니다.
2. 한국가스공사 (원칙에 따른 추매 진입)
- 현재 대응: 추가 매수(물타기) 진행
- 매수 이유: 시장 폭락 속에서도 바닥권에서 의미 있는 기관 및 외인 수급이 꾸준히 유입되는 모습이 확인되었습니다. 다가오는 겨울철 난방 수요 및 최근 유가 급등과 중동발 LNG 공급망 불안 요소가 여전하므로, 수급이 받쳐주는 구간에서 비중을 확대하여 평단가를 관리하고 추세 반등을 노립니다.
6. 강세테마 및 이슈
1. 글로벌 매크로 & 지정학적 리스크
- 중동발 유가 불안 지속: 예멘 후티 반군이 사우디아라비아 주요 에너지 시설 및 인프라를 겨냥한 공격을 지속하면서, 국제 유가(크루드 오일)가 장중 1.7%가량 급등하는 등 인플레이션을 자극하는 불안정한 흐름이 이어지고 있습니다.
- SK하이닉스 자사주 매입 내일(21일) 종료: 약 40조 원 규모로 추진되었던 SK하이닉스의 초대형 자사주 매입이 내일로 종료될 예정입니다. 이후 반도체 수급 흐름의 변화를 주시할 필요가 있습니다.
- 오픈AI & 앤스로픽 AI 상장 경쟁: 오픈AI가 기업 가치 무려 1조 4,000억 달러(약 1,900조 원) 이상을 목표로 300억 달러 추가 투자 유치를 추진 중이며, 블룸버그에 따르면 늦어도 연말까지 상장을 목표로 하고 있습니다. 앤스로픽과의 IPO 주도권 싸움이 가열되고 있습니다.
2. 오늘의 강세 테마 & 주요 특징주
① 탈모 치료제 (약세장 속 전통의 강자)
- 이슈: 미국 베라더믹스(Veradermics)의 경구용 탈모 치료제가 임상 3상 주요 평가 변수를 충족했다는 소식이 전해졌습니다.
- 특징: 지수가 급락하거나 시장 투심이 악화될 때 바이오 개별 재료나 '탈모 치료' 같은 마이너 테마로 수급이 쏠리는 전형적인 약세장 특징이 나타났습니다.
② 피지컬 AI & 로보틱스 (엔비디아 GTC 기대감)
- 이슈: 젠슨 황 CEO가 "AI의 다음 물결은 피지컬 AI(물리적 로봇 AI)"라고 명시한 가운데, 삼성전자가 내년 CES에서 '24시간 일하는 휴머노이드 로봇'을 공개할 것이란 예상이 나오며 로봇/피지컬 AI 관련주가 재차 들썩였습니다.
3. [내일(10/21) 초대형 핵심 일정 & 관전 포인트]
내일은 글로벌 증시의 방향성을 결정지을 핵심 빅테크 이벤트들이 일제히 몰려있습니다.
- 1) 엔비디아 GTC 베를린 2026 개최 (★핵심):
- 21일 개막하며, 젠슨 황 CEO의 기조연설이 한국 시간 10월 21일(수) 오후 6시로 예정되어 있습니다.
- 주요 주제: 가속 컴퓨팅, AI 에이전트, 그리고 핵심인 '피지컬 AI(Physical AI)'. 국내 AI 및 로봇, 반도체 부품주들에 직접적인 모멘텀을 제공할지 최고 관전 포인트입니다.
- 2) 스페이스X 3분기 실적 발표 (한국 시간 21일 오전 5:30):
- 매출 컨센서스는 약 129억~130억 달러 수준입니다.
- 체크포인트: 시장의 가장 큰 관심사인 '테슬라와의 합병' 관련 공식 언급이나 힌트가 나올지 세계 증시가 주목하고 있습니다. (스페이스X 실적 발표 직후 테슬라 역시 22일 실적 발표 예정)
- 3) 로봇 및 모빌리티 대형 행사의 날:
- '피지컬 AI 서밋 2026', '로보비즈니스 2026', '국제 모빌리티 산업전', '아시아 기계 제조 산업전' 등이 일제히 개최되어 로봇/자동화 섹터의 수급 흐름을 지지할 전망입니다.
소프트뱅크 5년물 CDS 프리미엄이 432bp로 4년 만에 최고치라는데, CDS가 무엇인가요?
- CDS (Credit Default Swap, 신용부동스왑): 쉽게 말해 '부도 위험에 대비하는 보험'입니다. 기업이 부도가 났을 때 손실을 보상받기 위해 파는 금융 상품입니다.
- CDS 프리미엄 급등의 의미: Insurance(보험료)가 비싸졌다는 뜻입니다. 즉, 채권 시장에서 소프트뱅크의 채무 불이행(부도) 위험을 높게 평가하여 보장 보험료(프리미엄)를 432bp(4.32%)까지 올려 받고 있다는 의미입니다.
- 시장 영향: 소프트뱅크가 최근 AI, 오픈AI 투자 등 초대형 딜에 무리한 레버리지를 일으키면서 재무 부담감이 커졌다는 반증입니다. 글로벌 투자 심리 및 빅테크 자금줄에 대한 불안 요인으로 작용할 수 있습니다.
'☆ Reading A > 투자 매매일지&스터디' 카테고리의 다른 글
| 261019 매매일지 (0) | 2026.10.19 |
|---|---|
| 261016 매매일지 (0) | 2026.10.16 |
| 261015 매매일지 (0) | 2026.10.15 |
| 261014 매매일지 (0) | 2026.10.14 |
| 261013 매매일지 (0) | 2026.10.13 |